La avenida no es toda la ubicación
Un tramo puede tener acceso peatonal continuo y otro quedar separado por una barrera vial. La visibilidad cambia por sentido de circulación, nivel del espacio, frente y cercanía de cruces o entradas. La exposición aparente debe contrastarse con la posibilidad real de llegar, detenerse y operar un negocio.
La misma zona puede servir a actividades diferentes. Antes de inferir demanda, revisa los usos permitidos, servicios, competencia y perfil de negocios que podrían aprovechar cada espacio. No basta con decir que hay movimiento: hace falta explicar qué evidencia sostiene su relación con el inmueble.
| Variable | Local A hipotético | Local B hipotético |
|---|---|---|
| Precio de adquisición | $2,000,000 | $1,800,000 |
| Superficie privativa supuesta | 40 m² | 40 m² |
| Precio / m² | $50,000 | $45,000 |
| Adecuación inicial supuesta | $100,000 | $350,000 |
| Capital parcial: adquisición + adecuación | $2,100,000 | $2,150,000 |
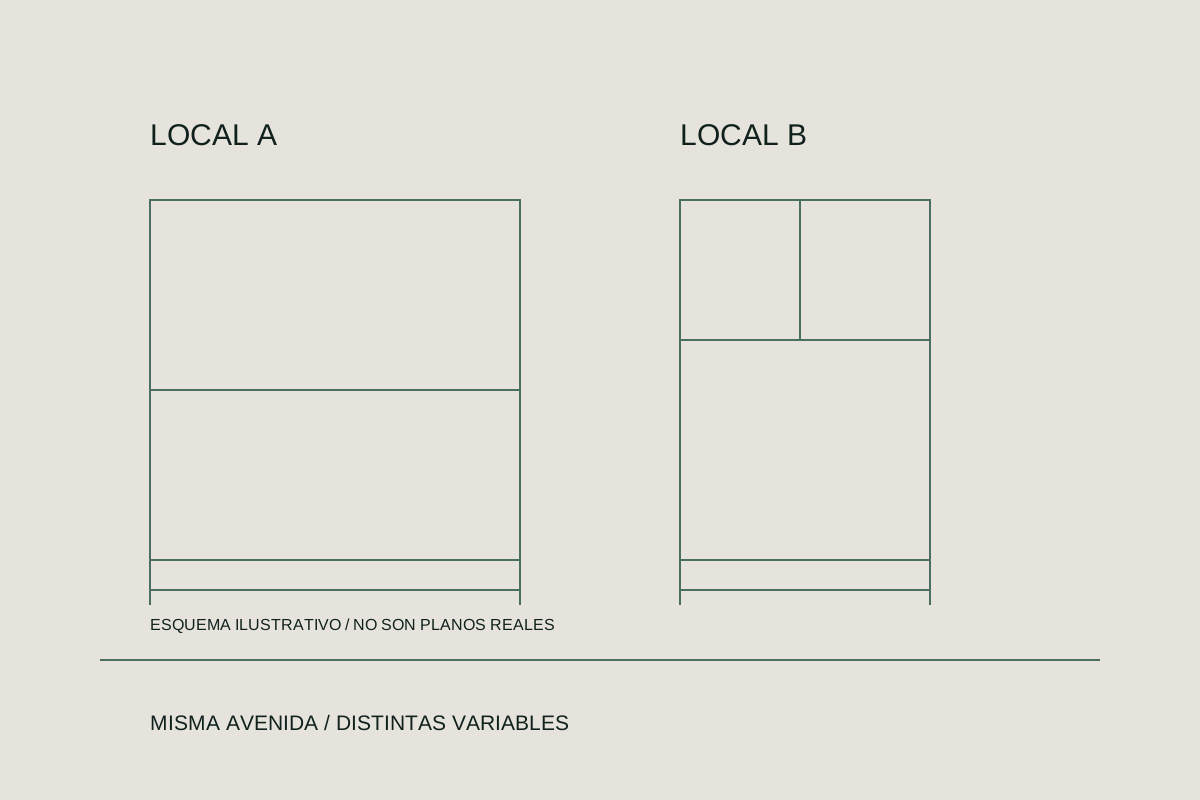
| Configuración conceptual | Planta baja, frente amplio | Nivel superior, acceso compartido |
| Renta, gastos recurrentes y vacancia | Sin determinar | Sin determinar |
El precio menor puede pedir más capital
B tiene un precio por metro cuadrado inferior, pero en este ejercicio exige más adecuación. El capital parcial acaba siendo mayor. La tabla no demuestra que A sea mejor: aún faltan los gastos de adquisición, condiciones de uso, ingresos sustentables y necesidades de cada inversionista.
Compara superficies con la misma definición. Área privativa, construcción total y áreas comunes no deben mezclarse. Comprueba también si el precio es de contado, si depende de elegibilidad o si corresponde a un plan de pagos. Un enganche no es equivalente al precio total.
Distribución y demanda tienen que encontrarse
Una planta profunda o con columnas puede funcionar para un giro y limitar otro. Altura, baños, instalaciones, carga eléctrica, extracción o accesibilidad pueden cambiar el costo de adaptación. Es necesario identificar quién asumiría esos trabajos y qué autorizaciones requeriría.
La demanda no se deduce de la distribución ni del precio: se contrasta con evidencia. Un ACM debería explicar fuentes, fechas, calidad de comparables y ajustes. Las rentas anunciadas sirven como indicios, pero no prueban ingresos contratados ni ocupación futura.
El tiempo sin ingreso también cuesta
Revisa gastos del propietario durante la desocupación: mantenimiento, seguro, obligaciones sobre el inmueble y posibles pagos de deuda. Distingue periodos para adecuar, comercializar y cobrar. Un descuento de adquisición puede perder relevancia si el local necesita más tiempo y recursos antes de operar.
En este ejercicio no calculamos flujo ni rendimiento porque faltan esos insumos. La ausencia de datos no se llena con una tasa tomada de otro proyecto. Cuando existan referencias suficientes, conviene contrastar escenarios con criterios de gastos y periodos consistentes.
Liquidez: piensa en el siguiente comprador
La facilidad de vender dependerá de demanda, tamaño, precio y restricciones del inmueble, entre otros factores. Confirma limitaciones del régimen y condiciones de cesión. Un local barato no asegura una salida rápida; uno de mayor precio tampoco garantiza conservar su valor.
Antes de elegir entre dos espacios, escribe qué sabes de cada uno, qué supones y qué falta verificar. Una comparación transparente puede concluir que ninguno se adapta a tu horizonte o a tu capacidad de mantener el activo. Ese también es un resultado útil.
Fuentes y alcance
Contenido educativo; no es asesoría financiera personalizada ni un análisis de resultados de los proyectos del catálogo. Los ejemplos se identifican como hipotéticos. Fuentes revisadas el 15 de octubre de 2026:
- RICS / Calidad y uso de evidencia comparable en valuación inmobiliaria Consulta: 15 de octubre de 2026.